Blog · Parte del Denaro e tasse guida
OnlyFans Pianificazione finanziaria: risparmio, tasse e investimenti
Pianificazione finanziaria per i creatori di OnlyFans, in ordine: costruire un fondo di emergenza, mettere da parte i soldi per le tasse, quindi investire e tenere sotto controllo lo stile di vita.
Traduzione italiana di un contenuto TalentGrow, riutilizzato con autorizzazione. Gli esempi e i riferimenti alla loro agenzia descrivono la fonte originale. Le indicazioni fiscali e normative relative al Regno Unito non si riferiscono all’Italia. Leggi la fonte originale ↗
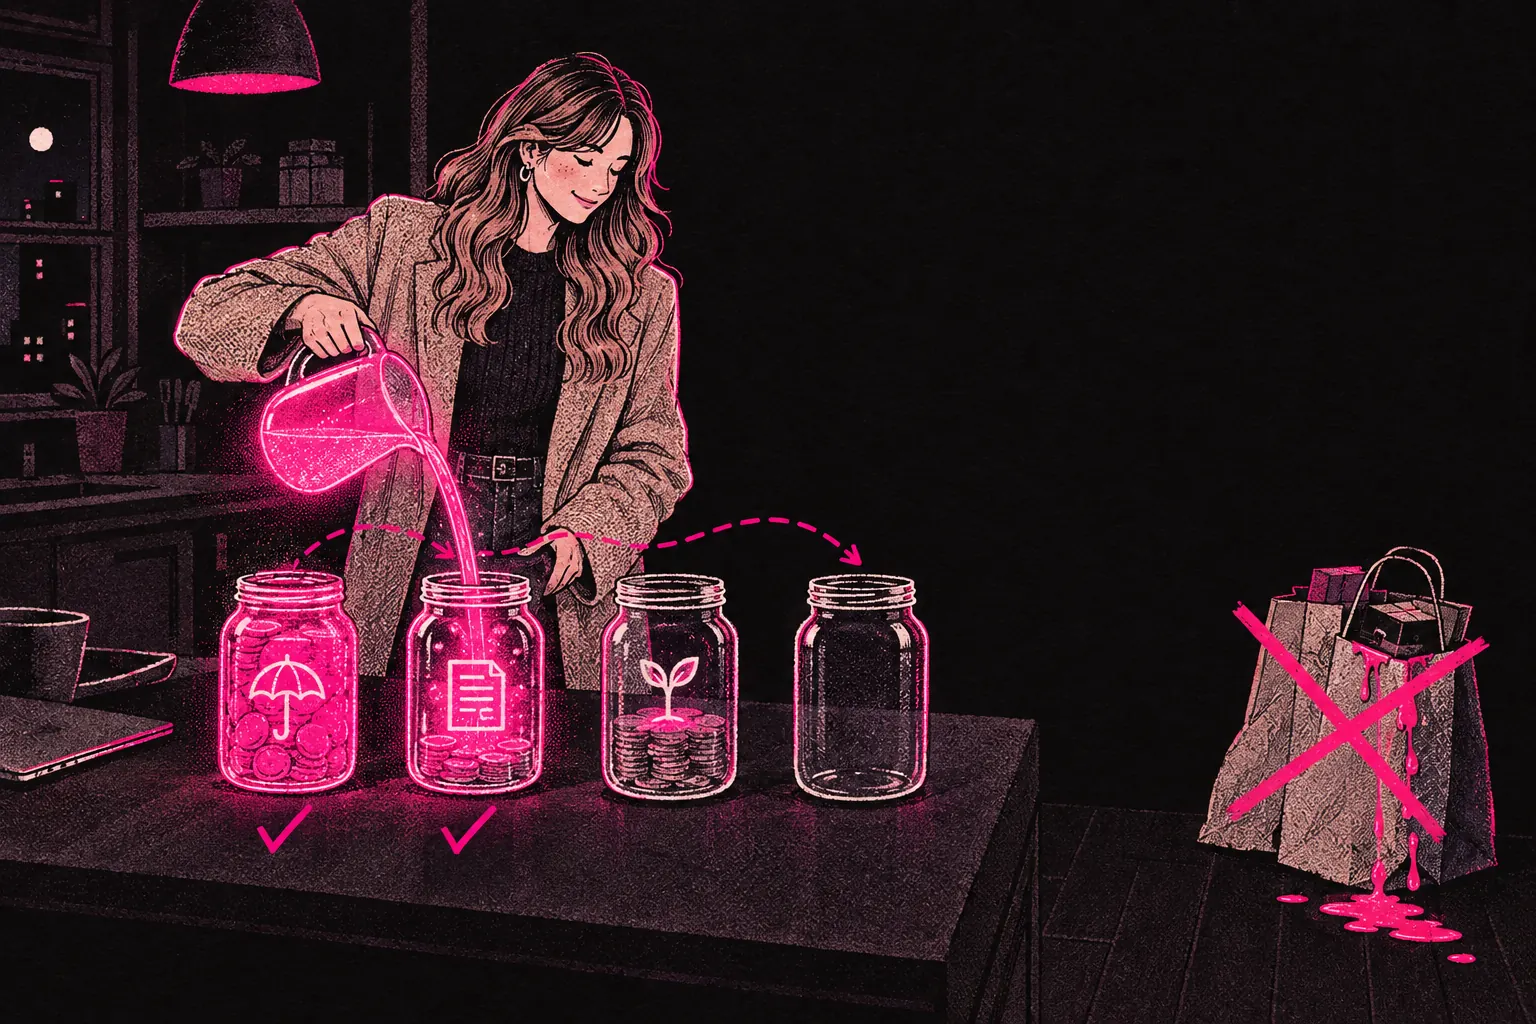
La pianificazione finanziaria come creatore di OnlyFans si riduce a quattro cose, in questo ordine: costruire un fondo di emergenza, mettere da parte i soldi per le tasse man mano che li guadagni, investire una volta che entrambi sono coperti e impedire che la tua spesa aumenti ogni volta che aumenta il tuo reddito. Questo ordine funziona quando guadagni le prime centinaia di sterline e funziona ancora quando guadagni molto di più.
Se hai mai visto un mese fantastico scomparire tra bollette, abbonamenti e acquisti d'impulso senza più nulla, non sei cattivo con i soldi. Gestisci un'attività con un reddito che cambia ogni mese, senza un sistema creato per questo. Configurarne uno non è complicato una volta che si conoscono le basi.
Perché la pianificazione finanziaria è più importante per i creatori
La maggior parte dei consigli finanziari presuppone uno stipendio mensile costante. Non ne hai uno. Il reddito dei creatori varia con le stagioni, quanto pubblichi, quanti abbonati perdi e le modifiche agli algoritmi della piattaforma. Un mese potrebbe essere eccellente e il successivo potrebbe diminuire notevolmente.
Ciò rende la pianificazione più difficile e la rende anche più importante. Senza un sistema, avrai sempre la sensazione di reagire al denaro invece di guidarlo. Un piano adeguato ti dà:
- La sicurezza di investire denaro nella tua attività (attrezzature, marketing, collaborazioni)
- Protezione contro i mesi lenti, senza panico
- Un percorso chiaro verso obiettivi a lungo termine che vanno oltre la creazione di contenuti
- Meno preoccupazioni legate al denaro, che influiscono sulla tua salute mentale e sul tuo lavoro creativo
Innanzitutto costruire un fondo di emergenza
Prima di pensare a investimenti o grandi acquisti, hai bisogno di un buffer. Con un reddito che cambia di mese in mese, il solito consiglio di tre mesi di spese non è del tutto sufficiente. Punta a quattro-sei mesi dei tuoi costi di vita di base, conservati in un conto di risparmio di facile accesso.
I costi di base comprendono l’affitto, le utenze, il cibo, i trasporti ed eventuali rimborsi del debito. Non contano abbonamenti, uscite serali e nuove attrezzature.
Per costruirlo:
- Elabora la tua linea di base. Somma i costi mensili che non puoi evitare, quindi moltiplica per cinque. Questo è il tuo obiettivo.
- Automatizza una percentuale. Ogni volta che ricevi un pagamento, trasferisci una quota fissa (dal 20 al 30%) in un conto di risparmio separato prima di spendere qualsiasi altra cosa.
- Utilizza il nostro strumento di guadagno. Tieni traccia delle tue entrate con il nostro calcolatore dei guadagni in modo da poter vedere il tuo mese medio e pianificare in base a quello, invece che in base a quello migliore.
- Lascia stare. Questo fondo è solo per le emergenze reali. Un mese lento non è un’emergenza se lo hai pianificato. Un laptop rotto o una bolletta a sorpresa lo sono.
Con il fondo in atto, un mese tranquillo è molto meno spaventoso ed è molto più facile prendere buone decisioni sui tuoi contenuti quando l’affitto del mese prossimo è coperto.
Pianificazione fiscale: il non negoziabile
Il denaro guadagnato da OnlyFans nel Regno Unito è tassabile e l'HMRC si aspetta di venirne a conoscenza. Sbagliare crea problemi che diventano più grandi quanto più a lungo li lasci.
Le basi:
- A seconda di quanto guadagni, dovrai registrarti come lavoratore autonomo o gestire i tuoi guadagni tramite una società a responsabilità limitata. GOV.UK spiega quando devi registrarti.
- Una volta registrato, presenterai una dichiarazione dei redditi Autovalutazione ogni anno.
- In qualità di imprenditore individuale, paghi l'imposta sul reddito più la Classe 4 Assicurazione nazionale, ovvero il 6% sui profitti da £ 12.570 a £ 50.270, quindi il 2%. La classe 2 non è più obbligatoria e per il 2026/27 viene accreditata automaticamente se i tuoi profitti sono pari o superiori a £ 7.105. Al di sotto di questo, puoi pagarlo volontariamente a £ 3,65 a settimana.
- Metti da parte parte di ogni pagamento per le tue tasse man mano che le guadagni. Il nostro calcolatore delle imposte stimerà l'importo e potrai controllare le attuali aliquote dell'imposta sul reddito su GOV.UK.
- Puoi ridurre le tue tasse richiedendo le spese aziendali ammissibili.
Abbiamo scritto molto a riguardo. Inizia con la nostra guida fiscale completa per il Regno Unito, quindi leggi la procedura dettagliata sull'autovalutazione. Se non sei sicuro se registrarti come ditta individuale o costituire una società a responsabilità limitata, la nostra guida comparativa illustra i pro e i contro a diversi livelli di reddito.
Richiedi tutto ciò a cui hai diritto. Attrezzature, costi di Internet, una quota dei costi domestici se lavori da casa, abbonamenti software e altro ancora possono ridurre le tue tasse. La nostra guida alle spese elenca ciò che è idoneo.
Controlla il calcolatore delle imposte in qualsiasi momento dell'anno per vedere approssimativamente quanto devi, così gennaio non porterà sorprese.
Investire come Creatore
Una volta creato il fondo di emergenza e coperte le tasse, puoi iniziare a investire a lungo termine. Non è necessario essere un esperto finanziario per iniziare.
Per mantenerlo semplice all'inizio:
- Un ISA azionario ti consente di investire esentasse, fino a £ 20.000 all'anno su tutti i tuoi ISA. Controlla su GOV.UK l'indennità attuale.
- I fondi indicizzati (che seguono il mercato azionario complessivo) sono a basso costo e non necessitano di molta conoscenza.
- Investire regolarmente piccole somme dà alla crescita composta il tempo di funzionare.
- Non è necessario cronometrare il mercato. Investire regolarmente conta più che cogliere il momento giusto.
Cosa evitare:
- Non investire denaro di cui potresti aver bisogno nei prossimi tre-cinque anni.
- Evita di scegliere singole azioni a meno che tu non comprenda adeguatamente la società.
- Sii estremamente diffidente nei confronti delle criptovalute, degli schemi forex o di chiunque prometta rendimenti garantiti.
- Non investire mai il tuo fondo di emergenza o il denaro delle tasse.
Se sei bilanciando OnlyFans con un lavoro giornaliero, potresti già avere una pensione sul posto di lavoro. Controlla se il tuo datore di lavoro corrisponde ai tuoi contributi, perché è vicino al denaro gratuito.
Pianificazione a lungo termine
La creazione di contenuti, come ogni carriera, ha fasi. Ciò che puoi guadagnare sulla piattaforma può cambiare nel tempo e va bene finché lo pianifichi.
Pianificare a lungo termine significa pensare a:
- Contributi pensionistici. In qualità di creatore autonomo, nessuno ti iscrive automaticamente a una pensione sul posto di lavoro, quindi dovrai crearne una tu stesso. Una SIPP (pensione personale autoinvestita) ti offre sgravi fiscali sui contributi e ti consente di scegliere i tuoi investimenti.
- Diversificare il reddito. Potresti guadagnare da cose oltre la piattaforma? Merce, coaching, prodotti digitali o altri progetti possono renderti meno dipendente da una fonte.
- Uscire dalla pianificazione. Che tu crei contenuti per due o venti anni, un piano per andare avanti è importante. La nostra guida alla strategia di uscita spiega come pensarci senza pressioni.
- Competenze e qualifiche. I corsi o le qualifiche ti offrono opzioni, qualunque cosa accada con la piattaforma.
Una mentalità orientata al successo significa pensare oltre questo mese o anche quest'anno. Tratta la tua pagina come un'azienda con una sequenza temporale e pianifica il giorno in cui cambierà.
Evitare lo stile di vita inquietante
Lo stile di vita inquietante si verifica quando la tua spesa aumenta di pari passo con il tuo reddito. Guadagni di più, quindi spendi di più e i tuoi risparmi rimangono stabili o addirittura si riducono. È una trappola facile in cui cadere dopo un periodo di rapida crescita.
Segni che potrebbe succedere a te:
- Il tuo elenco di "elementi essenziali" continua a crescere fino a includere cose che sei mesi fa erano dei dolcetti
- Non puoi dire quanto hai risparmiato il mese scorso senza controllare
- Un calo del reddito ti stresserebbe immediatamente, perché la tua spesa è aumentata per corrispondere ai tuoi mesi migliori
- Giustifichi la spesa perché “me lo merito dopo aver lavorato così duramente”
Ti meriti cose belle. Meriti anche la sicurezza finanziaria e con un sistema in atto puoi averle entrambe.
Per tenerlo sotto controllo:
- Pagati uno "stipendio" fisso dal tuo reddito da creatore, indipendentemente da quanto guadagni quel mese. Risparmia o investi il resto.
- Attendi 48 ore prima di qualsiasi acquisto superiore a £ 100. Se lo vuoi ancora dopo due giorni, compralo.
- Controlla i tuoi abbonamenti ogni trimestre. Annulla tutto ciò che non hai utilizzato nell'ultimo mese.
- Mantieni confini sani tra lavoro e spesa. Premiarti costantemente per aver lavorato duro può diventare un ciclo difficile da interrompere.
Da dove iniziare questo mese
Una buona pianificazione finanziaria ti offre delle scelte: per quanto tempo crei, in cosa investi, quando fai delle pause e come sarà la tua vita tra cinque o dieci anni.
A cominciare dal fondo di emergenza. Quindi sistema le tasse. Costruisci da lì. Non devi fare tutto in una volta, ma inizia.
Se desideri aiuto per comprendere i tuoi numeri, il nostro calcolatore delle imposte e strumento di guadagno sono gratuiti.